 Muhammad Adam bin Ali
Ramai anak muda dan pekerja baharu terkejut apabila permohonan pembiayaan rumah atau kereta mereka sukar diluluskan — bukan kerana rekod buruk, tetapi kerana tiada rekod langsung. Pemberi pinjaman mahu melihat bukti bahawa anda pernah meminjam dan membayar balik dengan baik.
Apa yang dilihat pemberi pinjaman?
Laporan CCRIS (Bank Negara Malaysia) menunjukkan pinjaman dan sejarah bayaran anda untuk 12 bulan terakhir. CTOS pula memberi skor kredit 300–850 berdasarkan data tersebut dan maklumat lain.
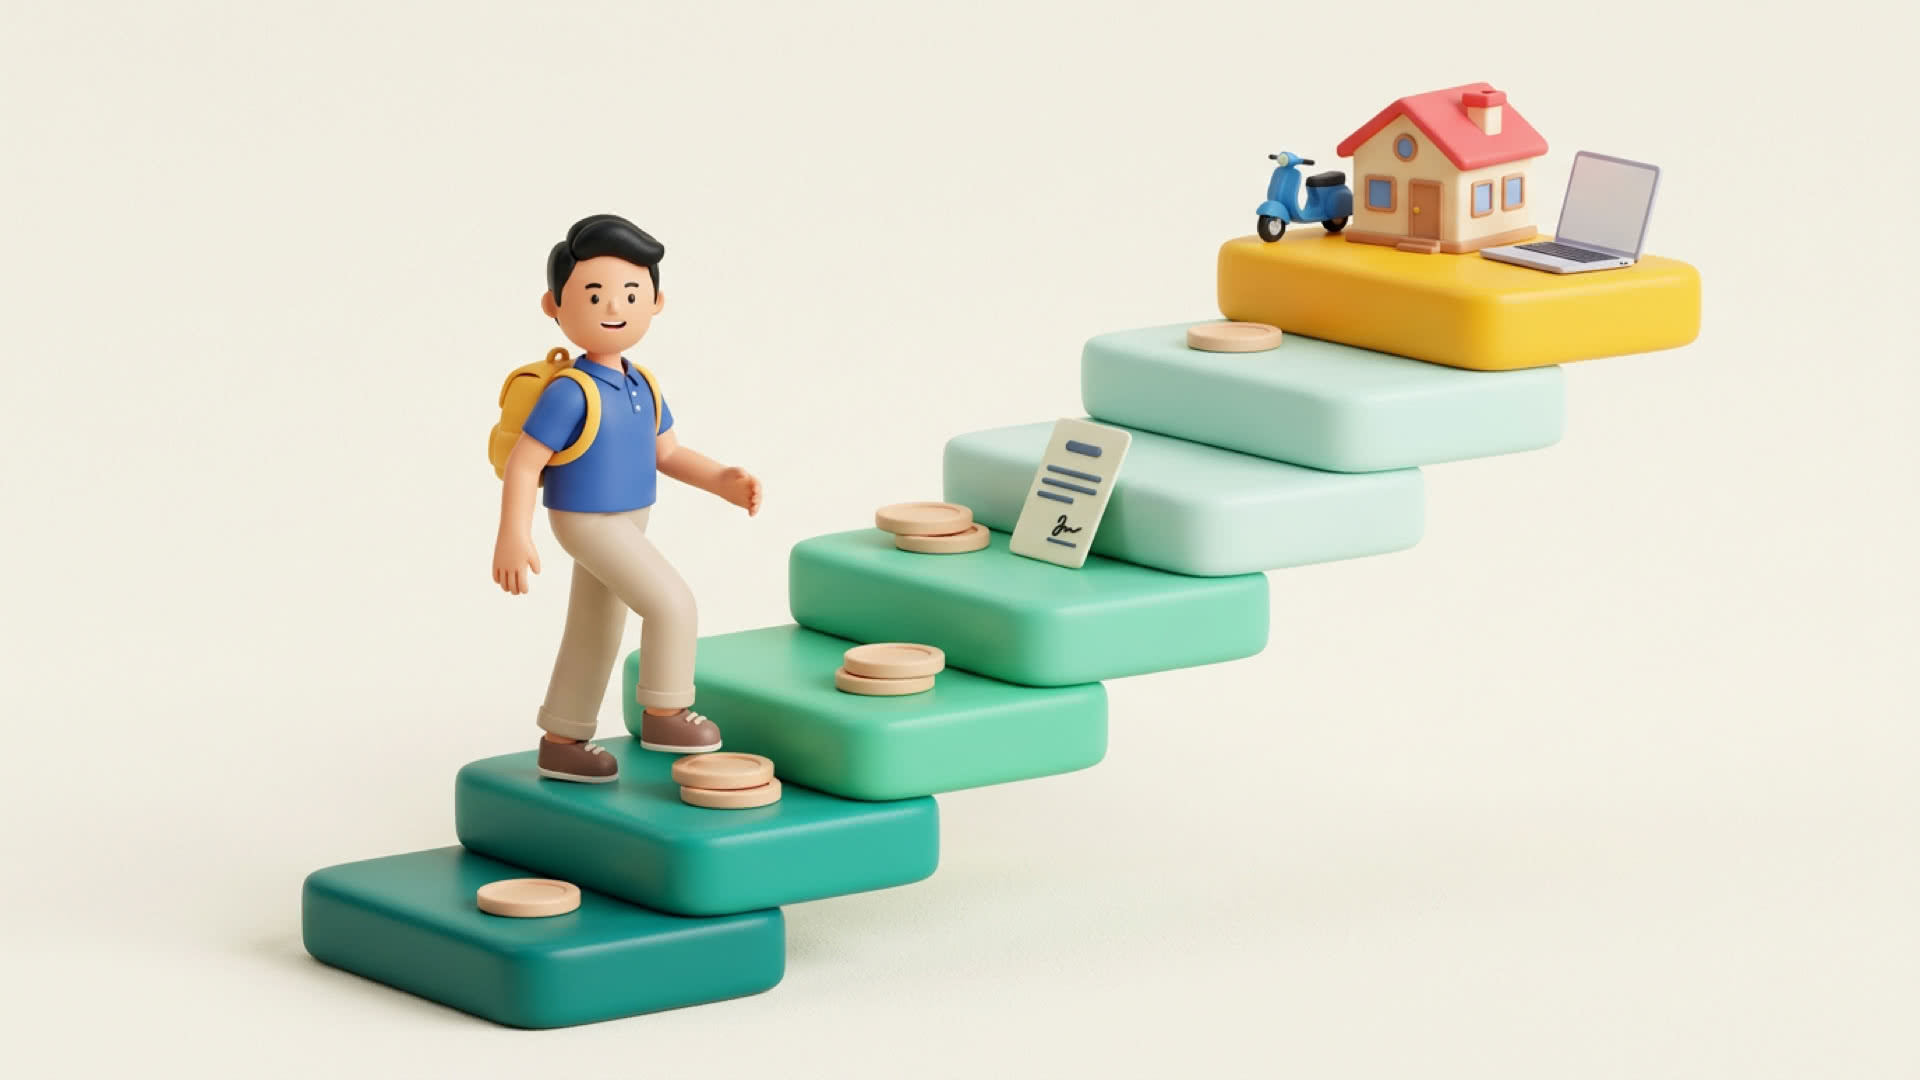
Langkah membina rekod kredit
- Mula dengan kemudahan kecil. Kad kredit dengan had rendah, pembiayaan telefon, atau pinjaman kecil daripada pemberi pinjam berlesen — kemudahan yang anda pasti mampu bayar.
- Bayar tepat masa, setiap bulan. Inilah faktor paling penting. Tetapkan auto-debit supaya tiada bayaran terlepas.
- Gunakan sebahagian kecil had sahaja. Jika mempunyai kad kredit, cuba gunakan sebahagian kecil daripada had dan jelaskan baki sepenuhnya.
- Jangan mohon terlalu banyak serentak. Banyak permohonan dalam masa singkat boleh kelihatan kurang baik dalam laporan anda.
- Selesaikan pinjaman hingga habis. Pinjaman yang dibayar penuh mengikut jadual menjadi bukti kukuh bahawa anda peminjam yang boleh dipercayai.
- Semak laporan sekurang-kurangnya setahun sekali. Semak CCRIS secara percuma melalui eCCRIS dan betulkan sebarang kesilapan.
Kenapa ia penting?
Rekod kredit yang baik membuka pintu kepada pembiayaan yang lebih besar dan syarat yang lebih baik pada masa depan — rumah pertama, kenderaan, atau modal perniagaan.
Key takeaways
- Rekod kredit dibina dengan meminjam secara kecil dan bertanggungjawab, membayar tepat masa dan menyelesaikan pinjaman hingga habis.
This article is for general education and is not financial advice.