 Muhammad Adam bin Ali
Gaji masuk, tapi pertengahan bulan dah sesak? Kaedah 50/30/20 membantu anda melihat dengan jelas ke mana wang pergi — dan berapa banyak ruang yang anda ada untuk komitmen seperti ansuran.
Apa itu 50/30/20?
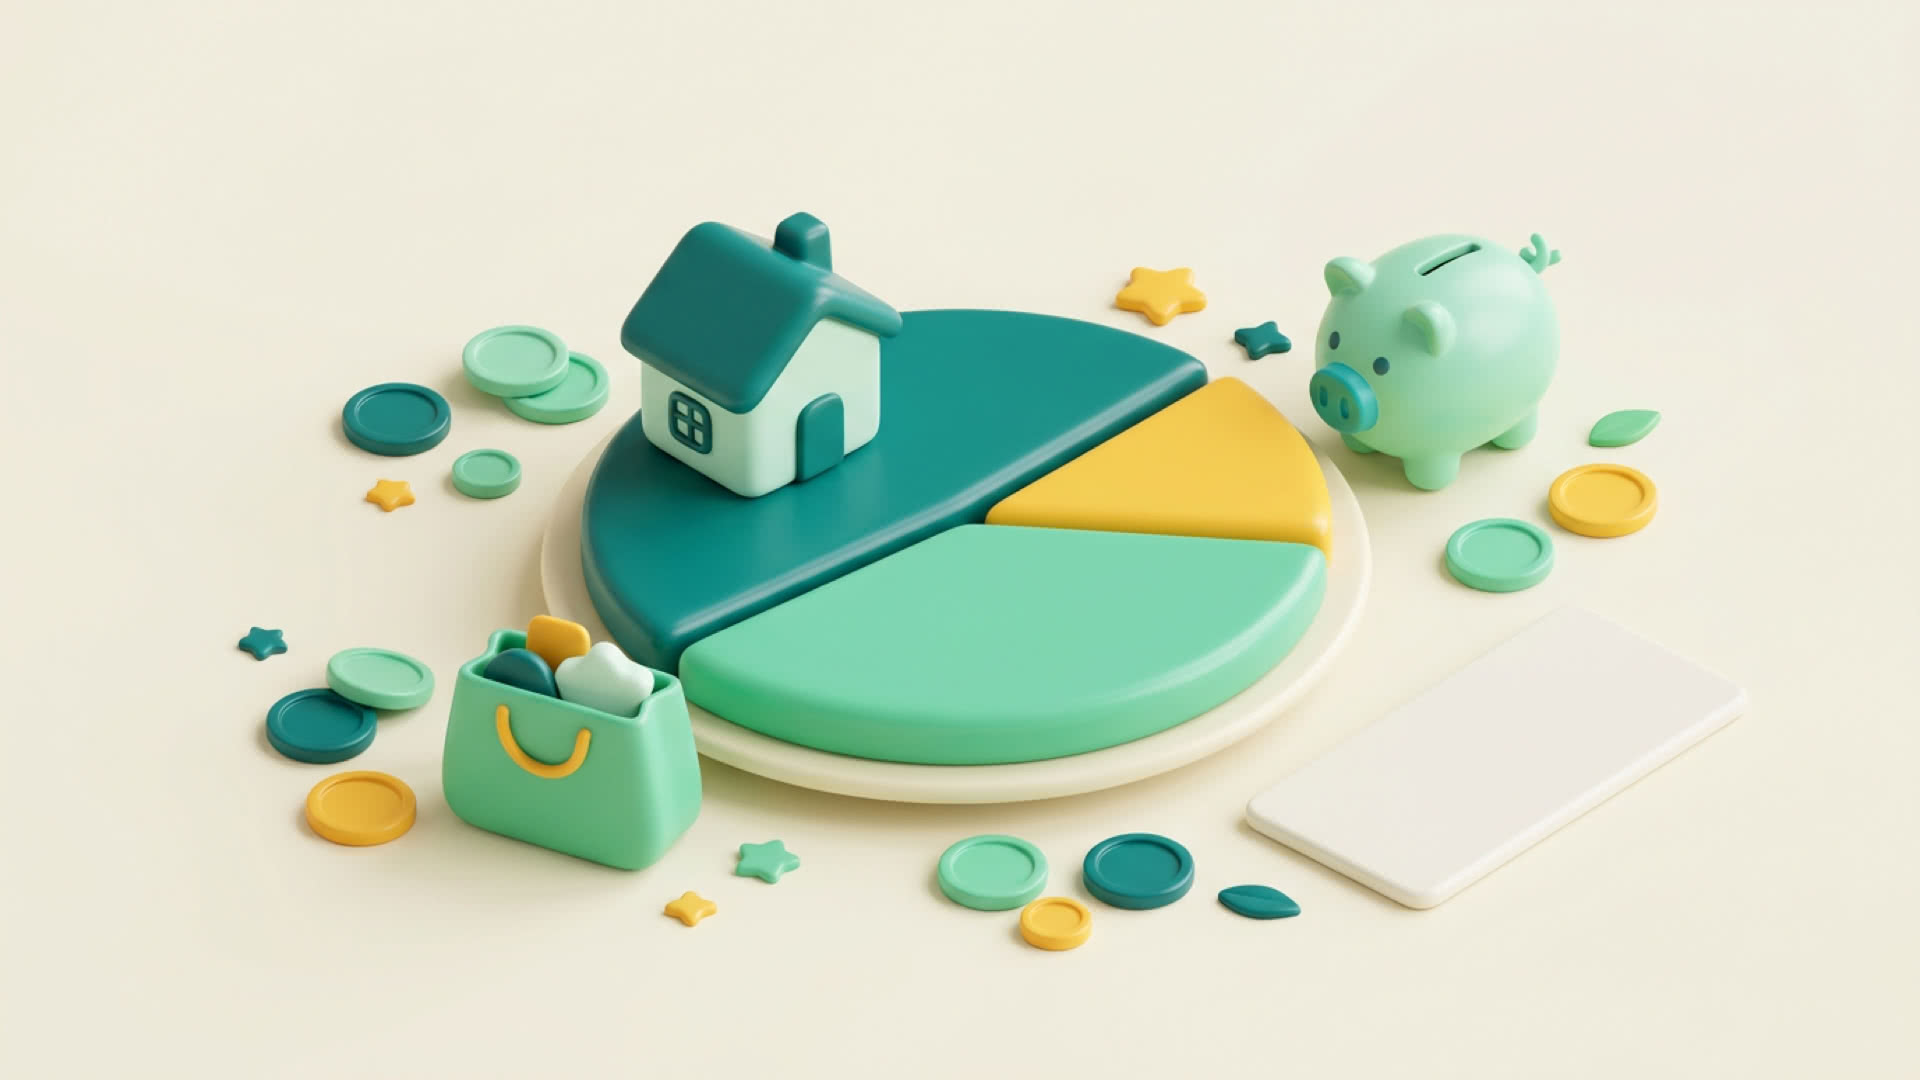
Bahagikan pendapatan bersih (selepas KWSP, PERKESO dan cukai) kepada tiga:
- 50% Keperluan — sewa atau ansuran rumah, makanan, bil, pengangkutan dan ansuran pinjaman.
- 30% Kehendak — makan di luar, langganan, membeli-belah, percutian.
- 20% Simpanan & masa depan — dana kecemasan dan matlamat jangka panjang.
Contoh: Gaji bersih RM3,000 → RM1,500 keperluan, RM900 kehendak, RM600 simpanan.
Di mana letaknya ansuran?
Ansuran pinjaman ialah sebahagian biasa daripada kewangan ramai orang — untuk rumah, kenderaan, pendidikan atau perbelanjaan besar yang tidak boleh ditunggu. Dalam kaedah 50/30/20, ansuran duduk dalam bahagian keperluan. Selagi semua keperluan, termasuk ansuran, muat dalam bahagian itu, kewangan anda kekal seimbang. Bajet yang jelas juga memudahkan anda tahu berapa ansuran yang selesa sebelum memohon pembiayaan.
Langkah demi langkah
- Kira gaji bersih sebenar dari slip gaji.
- Senaraikan perbelanjaan bulan lepas daripada penyata bank dan e-wallet.
- Labelkan setiap perbelanjaan: keperluan atau kehendak.
- Pindahkan bahagian simpanan pada hari gaji — “bayar diri sendiri dahulu”.
- Semak semula setiap bulan dan laraskan.
Bandar mahal?
Jika keperluan melebihi 50%, cuba 60/20/20 atau 70/20/10.
Bajet ialah alat, bukan hukuman — yang penting ia sesuai dengan hidup anda.
Key takeaways
- Bahagikan gaji kepada tiga.
- Ansuran ialah sebahagian keperluan.
- Pastikan semua keperluan muat dalam bajet.